Formato de inventario físico en Excel
Lleva a cabo auditorías de almacén, conteos cíclicos y cierres anuales de inventario. Contrasta las cantidades teóricas registradas en tu sistema contable contra el recuento real en estantería para cuantificar faltantes y sobrantes con precisión.
Descargar con datos de ejemplo (.xlsx)Descargar versión vacía (.xlsx)
Archivos .xlsx sin macros · Excel 2010 o superior
El sistema informático indica que hay diez cajas de un producto en el estante, pero al ir a preparar un pedido solo se encuentran siete. Sin auditorías periódicas que contrasten las existencias físicas contra los datos del libro, la empresa vende mercancía que no existe y descuadra su balance contable.
¿Qué incluye?
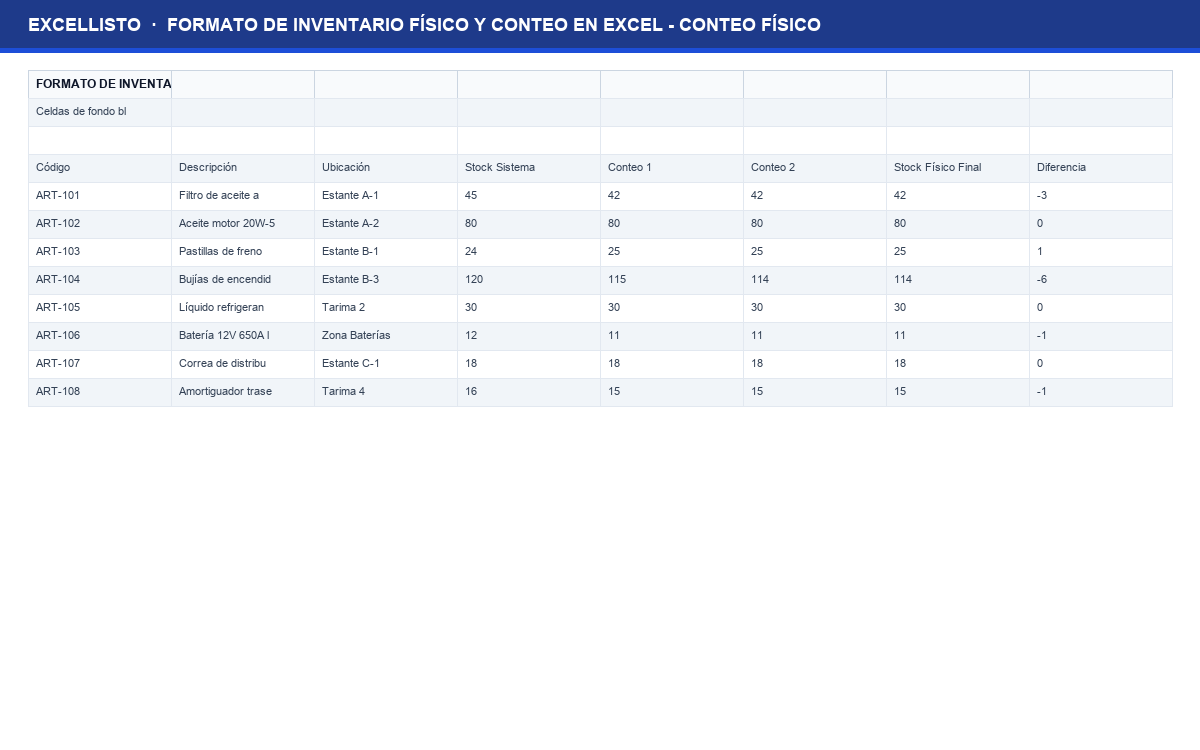
Conteo Físico
Hoja estructurada para conteo físico con columnas normalizadas y fórmulas automáticas.
Diferencias
Hoja estructurada para diferencias con columnas normalizadas y fórmulas automáticas.
Ajustes Aprobados
Hoja estructurada para ajustes aprobados con columnas normalizadas y fórmulas automáticas.
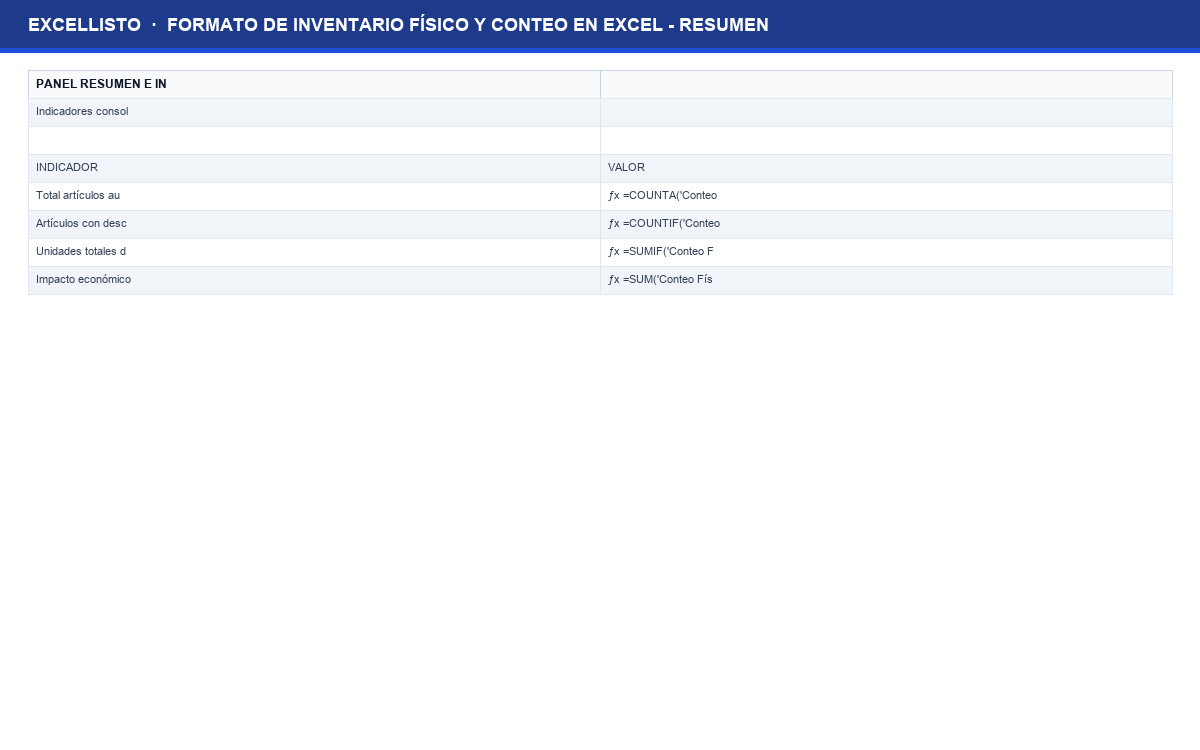
Resumen
Hoja estructurada para resumen con columnas normalizadas y fórmulas automáticas.
Cómo usarla en 4 pasos
- Descarga el archivo .xlsx y ábrelo en tu programa de hojas de cálculo habitual.
- Revisa la hoja de catálogo o registro y personaliza los nombres, categorías y parámetros según tu operativa.
- Anota las existencias o partidas iniciales en las celdas habilitadas sin alterar las columnas con fórmulas.
- Registra las operaciones y consulta el panel de totales para monitorear el balance actualizado.
Para quién sirve
Profesionales, responsables de compras, almacén, talleres, laboratorios y pequeños negocios que buscan control preciso sin complicaciones de software.
Preparación de la hoja de conteo e impresión para trabajo de campo
Una auditoría de inventario efectiva se basa en la disciplina del conteo ciego: el personal que recorre las estanterías no debe conocer la cifra teórica que figura en el sistema para evitar que de por buenas cantidades aproximadas. La hoja de recuento está preparada para ocultar temporalmente la columna de stock teórico antes de imprimir el formulario de toma de datos.
Los auditores anotan el código del producto, su descripción breve, la ubicación (pasillo, estante, nivel) y el recuento físico obtenido. Este formato estructurado reduce confusiones entre presentaciones similares como cajas, packs o unidades individuales.
Uso de doble recuento para diferencias críticas
Cuando el primer recuento arroja una discrepancia importante, un segundo auditor independiente realiza una nueva comprobación para descartar errores humanos de conteo.
Corte de operaciones antes de contar
Asegúrate de que todas las albaranes de entrada y pedidos del día hayan sido contabilizados antes de iniciar el recuento físico.
- Diferencia de existencias
=G4-D4- Impacto monetario del descuadre
=H4*I4
Conciliación de saldos y cálculo del impacto económico
Al finalizar la toma de datos en el almacén, se vuelcan las cantidades contadas en la columna correspondiente de la plantilla. El archivo compara de inmediato las unidades teóricas contra las unidades reales.
Si el resultado es negativo, existe un faltante que puede deberse a extravíos, hurtos, entregas de más o roturas no registradas. Si es positivo, existe un sobrante derivado habitualmente de compras no registradas o errores al despachar pedidos previos. Cada diferencia se multiplica por el costo unitario de adquisición para cuantificar la repercusión económica.
- Vuelca los códigos, descripciones y existencias teóricas del sistema en la tabla principal.
- Imprime la hoja en blanco y entrega una copia a los responsables de realizar el recuento en estantería.
- Digita las cantidades contadas y revisa la columna de diferencias para identificar discrepancias.
- Analiza en la hoja de resumen el valor monetario de las mermas antes de autorizar el ajuste en el sistema contable.
Clasificación de causas y aprobación de ajustes contables
Un descuadre en el almacén no debe resolverse cambiando el número en el sistema sin una justificación clara. La pestaña de ajustes aprobados permite documentar el motivo de cada variación: merma por deterioro físico, error en unidad de medida, mercancía caducada o diferencia no explicada.
Este registro sirve como justificante para que el departamento de administración elabore los asientos contables de regularización de existencias cumpliendo con los requerimientos fiscales de deducibilidad de mermas.
Metodología de recuentos cíclicos frente a inventario anual
Paralizar una empresa entera durante dos días para contar hasta el último tornillo a final de año resulta costoso y estresante. La tendencia moderna en gestión de almacenes prioriza los conteos cíclicos continuos clasificados por rotación ABC.
Dedica diez minutos diarios a contar los productos de clase A (los de mayor valor económico y movimiento frecuente), mensual a los de clase B y trimestral a los de clase C. Mantendrás la exactitud de tu almacén por encima del noventa y ocho por ciento durante todo el ejercicio.
A mano o con la plantilla
| Qué haces | A mano | Con esta plantilla |
|---|---|---|
| Auditoría de existencias | Confiar a ciegas en lo que muestra la pantalla del ordenador. | Verificación física y recuento ocular contrastado contra la cifra registrada. |
| Doble verificación | Recontar sin dejar rastro de la primera cifra dudosa. | Columnas separadas para primer y segundo recuento confirmatorio. |
| Valorización de descuadres | Desconocer el importe económico del material perdido. | Multiplicación instantánea de faltantes por costo medio para cuantificar la pérdida. |
| Justificación de ajustes | Corregir números sin documentar el motivo del desajuste. | Hoja de causas de ajuste para soporte de contabilidad y auditoría externa. |
Lo que esta plantilla no resuelve
- No procesa inventarios continuos de grandes centros de distribución que requieren terminales de radiofrecuencia en tiempo real.
- El conteo físico exige detener temporalmente las entradas y salidas del pasillo o familia que se está auditando.
- Las causas del descuadre (roturas, robos, fallos de digitación en compras) deben investigarse de forma manual.
Lo que haríamos en tu lugar
No esperes al último día del año para auditar todo el almacén de golpe. Divide las instalaciones en sectores pequeños y ejecuta conteos cíclicos semanales de 15 minutos sobre una decena de referencias rotativas.
Así se ve por dentro
Preguntas frecuentes
¿Qué diferencia hay entre faltante y sobrante en el balance?
Un faltante representa una pérdida patrimonial directa de mercancía pagada que ya no está, mientras que un sobrante indica que se omitió registrar una compra o se despachó menos producto a un cliente.
¿Cómo manejo productos que se encuentran en varias ubicaciones a la vez?
Lo ideal es anotar una fila por cada ubicación física durante el conteo y consolidar las sumas por código de artículo antes de contrastar contra el saldo teórico del sistema.
¿Puedo utilizar un lector de códigos de barras para introducir los datos?
Sí, cualquier lector USB o inalámbrico que funcione como emulación de teclado puede introducir el código de barras directamente en la celda activa de Excel.
Descárgala ahora
Gratis, sin registro y lista para usar en Excel.
Descargar con datos de ejemplo (.xlsx)Descargar versión vacía (.xlsx)
También te puede interesar
- plantilla de inventario en ExcelPlantilla de inventario en Excel: Plantilla general con catálogo de productos y registro de entradas y salidas.
- control de stock en ExcelControl de stock en Excel: Gestión diaria de existencias con alertas automáticas de reposición.