Control de préstamos y deudas en Excel
Lleva el control de créditos bancarios, hipotecas y préstamos entre particulares o empresas. Calcula tablas de amortización bajo el sistema francés, desglosa capital e intereses en cada cuota y monitorea la reducción de deuda.
Descargar con datos de ejemplo (.xlsx)Descargar versión vacía (.xlsx)
Archivos .xlsx sin macros · Excel 2010 o superior
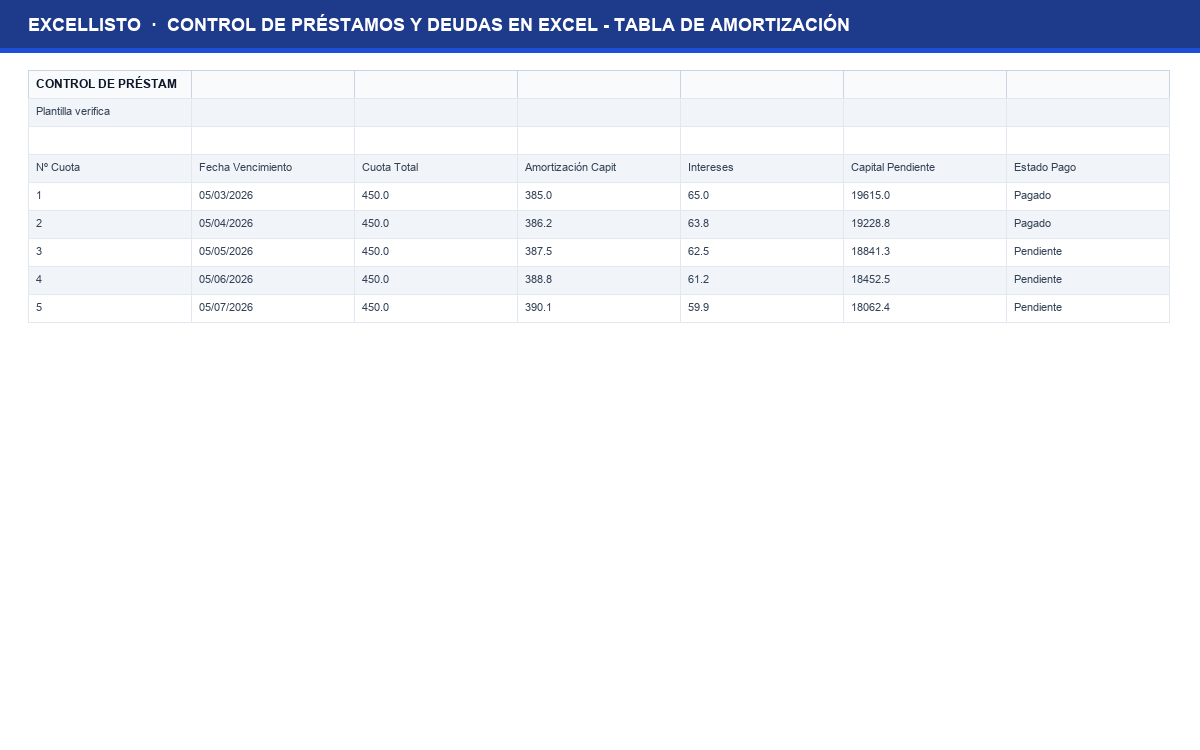
Pedir un crédito bancario y pagar la cuota cada mes sin saber qué parte corresponde a intereses y cuánto capital amortizaste realmente impide tomar decisiones sobre amortizaciones anticipadas. Una tabla de amortización clara muestra la evolución de tu deuda y cuánto dinero ahorras al adelantar pagos.
¿Qué incluye?
Tabla de Amortización
Hoja estructurada para tabla de amortización con columnas normalizadas y fórmulas automáticas.
Cartera de Préstamos
Hoja estructurada para cartera de préstamos con columnas normalizadas y fórmulas automáticas.
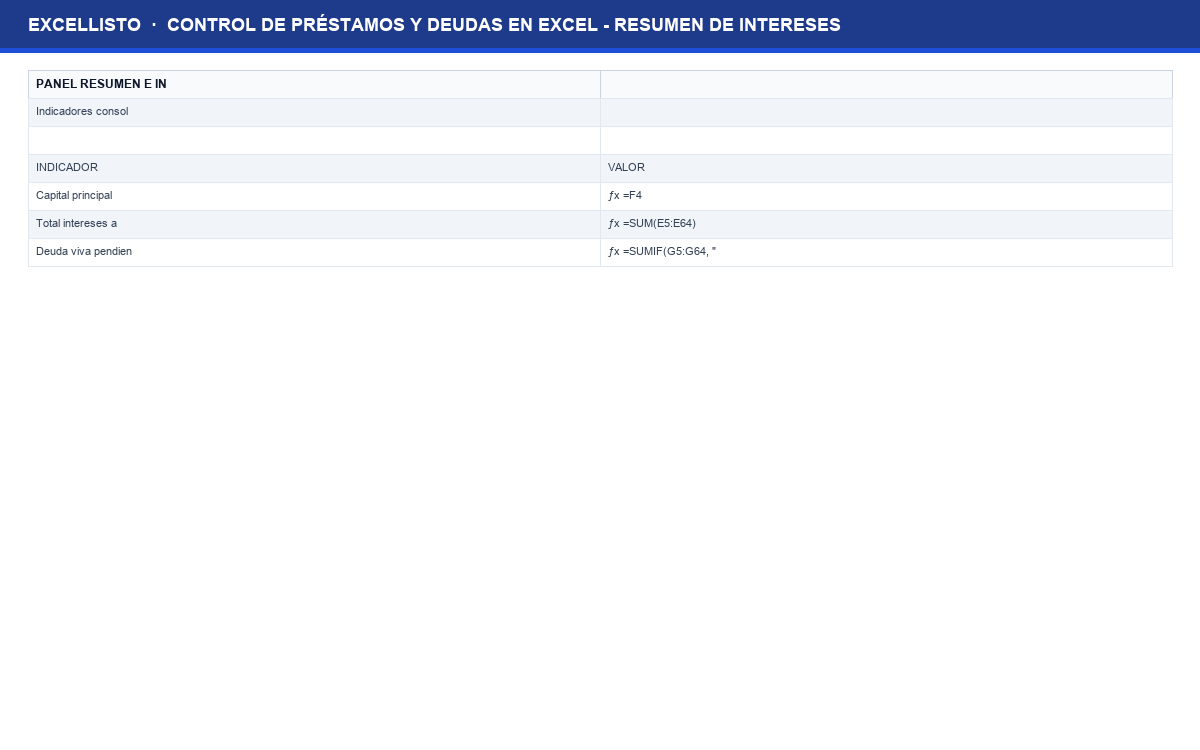
Resumen de Intereses
Hoja estructurada para resumen de intereses con columnas normalizadas y fórmulas automáticas.
Cómo usarla en 4 pasos
- Descarga el archivo .xlsx y ábrelo en tu programa de hojas de cálculo habitual.
- Revisa la hoja de catálogo o registro y personaliza los nombres, categorías y parámetros según tu operativa.
- Anota las existencias o partidas iniciales en las celdas habilitadas sin alterar las columnas con fórmulas.
- Registra las operaciones y consulta el panel de totales para monitorear el balance actualizado.
Para quién sirve
Profesionales, directores financieros, contables, inversores y autónomos que buscan control financiero riguroso sin software costoso.
Mecánica del sistema de amortización francés
El sistema francés de amortización progresiva es el modelo crediticio más utilizado por los bancos comerciales en préstamos personales e hipotecas. Se caracteriza por mantener una cuota periódica constante durante toda la vida de la operación (a tipo fijo), pero la composición interna de dicha cuota cambia mes tras mes.
Durante las primeras cuotas, la mayor parte del pago se destina a abonar intereses calculados sobre el capital pendiente, amortizándose muy poco capital principal. A medida que la deuda disminuye, la parte de intereses decrece y la cuota destina un porcentaje cada vez mayor a reducir el principal adeudado.
Tasa nominal frente a tasa efectiva anual
Asegúrate de dividir la Tasa de Interés Nominal (TIN) entre 12 meses para obtener el tipo periódico mensual correcto en la fórmula.
Comisiones de apertura y gastos de estudio
Consigna las comisiones iniciales para conocer la Tasa Anual Equivalente (TAE) real de la operación de financiación.
- Cuota periódica fija
=PMT(Tasa/12, Meses, -Capital)- Interés en cuota n
=IPMT(Tasa/12, n, Meses, -Capital)
Simulación de amortizaciones anticipadas
Cuando una familia o negocio dispone de un excedente puntual de tesorería, surge la disyuntiva de amortizar capital por anticipado. Los bancos ofrecen habitualmente dos opciones: reducir el importe de la cuota mensual manteniendo el plazo original, o recortar el número de meses de duración del crédito conservando la misma cuota.
La hoja de simulación permite ingresar abonos extraordinarios en cualquier mes de la tabla y comparar ambas opciones, demostrando que acortar el plazo ahorra sustancialmente más intereses que bajar el recibo mensual.
- Introduce el capital solicitado, el tipo de interés anual pactado y el plazo de devolución en meses.
- Revisa la tabla generada comprobando que el capital pendiente llegue a cero en la última cuota.
- A medida que pagues cada mes, marca la celda correspondiente como 'Pagado'.
- Prueba importes en la casilla de amortización extra para evaluar el ahorro financiero antes de ir al banco.
Consolidación de la cartera de deudas de la empresa
Las pequeñas empresas suelen acumular diversas deudas simultáneas: un préstamo para maquinaria, la póliza de crédito de campaña, el leasing de la furgoneta y líneas de descuento comercial. La pestaña de cartera unificada agrupa todos los pasivos financieros en una sola pantalla.
Esta vista agregada permite calcular el ratio de cobertura de la deuda (ebitda entre cuotas financieras) para vigilar que la carga financiera mensual no asfixie la operativa corriente de la empresa.
Negociación de novaciones y refinanciaciones bancarias
Presentarse ante la entidad bancaria con un cuadro de amortización propio confiere solvencia técnica en momentos de renegociar plazos o tipos de interés. Puedes simular de antemano el impacto de conseguir una reducción de dos puntos en el tipo de interés.
Conserva una copia de la tabla amortizada junto a la escritura o póliza notarial del préstamo para cotejar los extractos bancarios periódicos y reclamar cualquier cobro indebido de comisiones.
A mano o con la plantilla
| Qué haces | A mano | Con esta plantilla |
|---|---|---|
| Conocimiento de la deuda real | Mirar el cargo en la cuenta sin saber cuánto capital queda por devolver. | Saldo vivo desglosado cuota por cuota actualizado en cada pago. |
| Ahorro por amortización extra | Preguntar al gestor del banco y esperar días a que entregue un cuadro nuevo. | Simulador instantáneo que calcula cuánto ahorras en intereses al pagar una suma extra. |
| Control de varios préstamos | Tener contratos sueltos en carpetas sin ver la carga financiera total. | Panel consolidado que suma cuotas mensuales de todos los préstamos del negocio. |
| Comprobación de liquidaciones bancarias | Confiar a ciegas en los cálculos que hace la entidad bancaria. | Verificación independiente con fórmulas financieras reconocidas por el banco central. |
Lo que esta plantilla no resuelve
- No calcula variaciones automáticas continuas de préstamos a tipo variable referenciados al Euríbor sin actualizar la tasa manualmente.
- No sustituye a las certificaciones oficiales de deuda cero emitidas por los departamentos notariales bancarios.
- Para entidades de microcréditos con miles de operaciones simultáneas se aconseja una plataforma de core bancario.
Estimado referencial. Los cálculos usan los porcentajes y reglas que tú escribes. Confirma tasas, plazos y requisitos con tu contador o con la autoridad de tu país: esta plantilla no es asesoría legal ni contable.
Lo que haríamos en tu lugar
Si dispones de liquidez extra para amortizar deuda por adelantado, hazlo en los primeros años del préstamo. En el sistema francés los intereses se concentran en las cuotas iniciales; amortizar temprano ahorra hasta tres veces más dinero que hacerlo al final.
Así se ve por dentro
Preguntas frecuentes
¿Qué ocurre si mi préstamo tiene cuotas trimestrales?
Solo debes dividir el tipo de interés anual entre 4 períodos y colocar el número total de trimestres en la casilla de duración.
¿Cómo reflejo períodos de carencia inicial?
Durante la carencia de principal, la cuota mensual es igual únicamente al cálculo de intereses, manteniéndose el capital pendiente intacto.
¿La plantilla descuenta retenciones fiscales sobre intereses?
En préstamos entre empresas o particulares puedes desglosar la retención fiscal obligatoria que debe ingresarse en hacienda.
Descárgala ahora
Gratis, sin registro y lista para usar en Excel.
Descargar con datos de ejemplo (.xlsx)Descargar versión vacía (.xlsx)
También te puede interesar
- plantillas de finanzas en ExcelPlantillas de finanzas en Excel: Colección de formatos listos para usar en el área de finanzas.