Flujo de caja descontado y valoración en Excel
Valora empresas, líneas de negocio o proyectos de inversión mediante la metodología de flujos de caja descontados (DCF). Modela proyecciones a 5 años, calcula la tasa de descuento WACC, valor terminal, VAN y TIR.
Descargar con datos de ejemplo (.xlsx)Descargar versión vacía (.xlsx)
Archivos .xlsx sin macros · Excel 2010 o superior
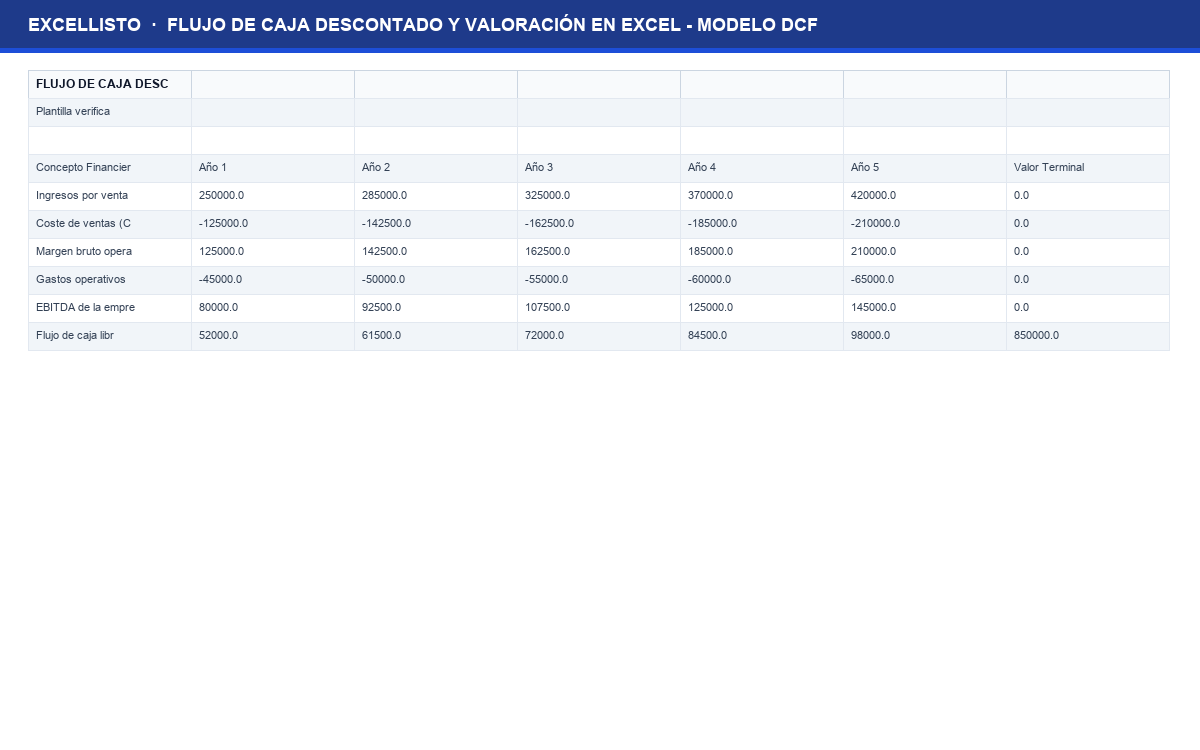
Un inversor te pide la valoración financiera de tu empresa antes de una ronda de capital y presentar un múltiplo de ventas improvisado te deja en desventaja negociadora. Construir un modelo formal de flujos de caja libres descontados por WACC sustenta el valor real de tu compañía con rigor matemático.
¿Qué incluye?
Modelo DCF
Hoja estructurada para modelo dcf con columnas normalizadas y fórmulas automáticas.
Cálculo del WACC
Hoja estructurada para cálculo del wacc con columnas normalizadas y fórmulas automáticas.
Análisis de Sensibilidad
Hoja estructurada para análisis de sensibilidad con columnas normalizadas y fórmulas automáticas.
Cómo usarla en 4 pasos
- Descarga el archivo .xlsx y ábrelo en tu programa de hojas de cálculo habitual.
- Revisa la hoja de catálogo o registro y personaliza los nombres, categorías y parámetros según tu operativa.
- Anota las existencias o partidas iniciales en las celdas habilitadas sin alterar las columnas con fórmulas.
- Registra las operaciones y consulta el panel de totales para monitorear el balance actualizado.
Para quién sirve
Profesionales, directores financieros, contables, inversores y autónomos que buscan control financiero riguroso sin software costoso.
Mecánica del flujo de caja libre para la empresa (FCFF)
El flujo de caja libre para la empresa (Free Cash Flow to Firm) representa el efectivo generado por las operaciones comerciales que queda disponible para remunerar a todos los proveedores de capital de la compañía, tanto acreedores financieros como accionistas.
La plantilla calcula esta cifra partiendo del resultado de explotación neto (EBIT) depurado de impuestos directos, sumando de vuelta los gastos de amortización y provisiones que no implican salida de efectivo físico, y restando las inversiones netas en inmovilizado (Capex) y la variación de necesidades operativas de fondos (NOF).
Horizonte temporal de proyección
Se aconseja modelar un período explícito de 5 años donde la empresa proyecta planes de expansión concretos con base operativa comprobable.
Variación del capital de trabajo
Monitorea cómo aumentan las existencias y cuentas por cobrar al crecer las ventas para no sobrestimar la caja líquida real.
- EBITDA operativo
=B5-B6- Flujo libre de caja
=EBIT*(1-Tax)+Deprec-Capex-DeltaNOF
Determinación del coste medio ponderado de capital (WACC)
El dinero futuro vale menos que el dinero presente debido al paso del tiempo y a la incertidumbre inherente a los negocios. La tasa WACC (Weighted Average Cost of Capital) mide el rendimiento mínimo que debe exigir la empresa para compensar el riesgo de sus activos.
La hoja de cálculo combina dos fuentes de financiación: el coste de la deuda bancaria (descontando el ahorro fiscal del pago de intereses) y el coste del capital propio, calculado bajo el modelo CAPM a partir de la tasa libre de riesgo, la beta sectorial del negocio y la prima de riesgo del mercado.
- Introduce los ingresos por ventas proyectados y costes operativos para los próximos cinco ejercicios.
- Configura en la hoja del WACC la estructura de deuda, el tipo de interés bancario y la tasa impositiva.
- Fija una tasa de crecimiento a perpetuidad conservadora (entre el 1.5% y el 2%) para el negocio.
- Examina en el resumen el Valor de la Empresa (Enterprise Value) y el Valor de las Acciones (Equity Value).
Cálculo del valor terminal y fórmula de Gordon Shapiro
Dado que las empresas se conciben con vocación de permanencia indefinida, la mayor parte del valor de una compañía (habitualmente entre el 60% y el 80% del total) proviene de los flujos generados después del período de proyección detallada.
La plantilla aplica el modelo de Gordon Shapiro, capitalizando el flujo del último año estabilizado mediante la diferencia entre la tasa WACC y la tasa de crecimiento continuo, descontando esa masa económica al día de hoy para sumarla a los flujos intermedios.
Análisis de sensibilidad bidimensional
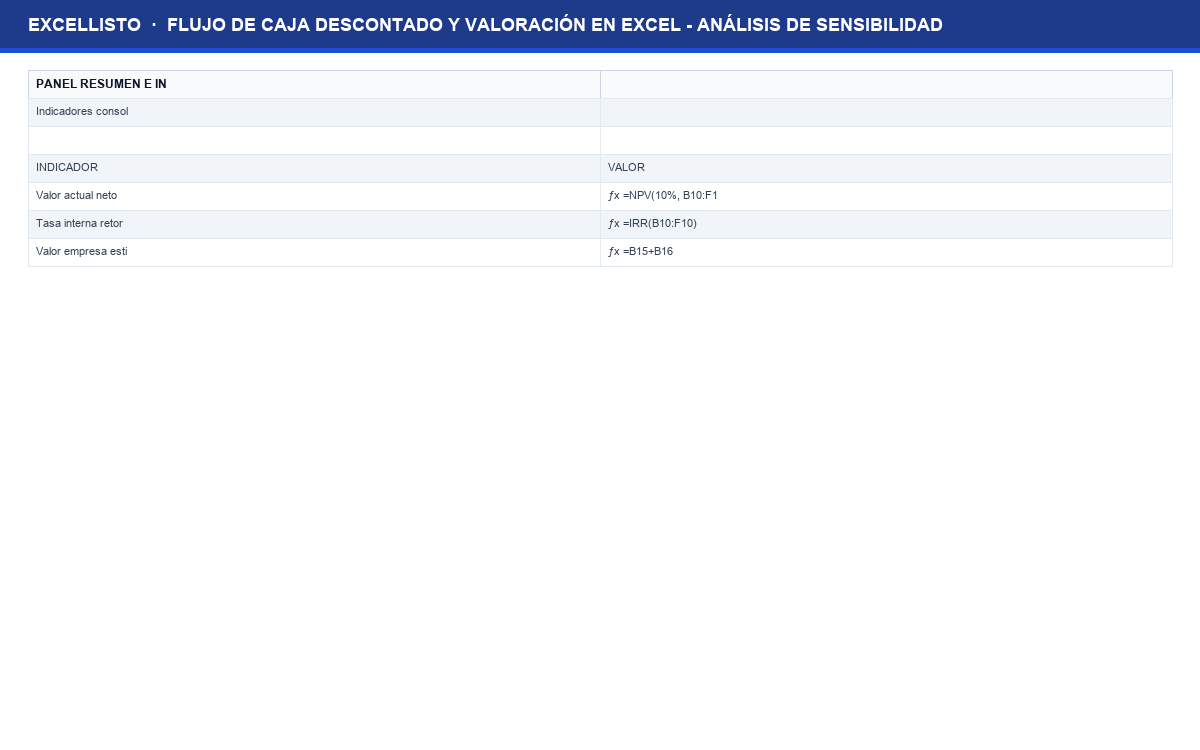
Ninguna proyección económica se cumple al milímetro en la realidad. La pestaña de sensibilidad genera una matriz de doble entrada que recalcula el valor de la empresa frente a variaciones simultáneas en la tasa WACC y en la tasa de crecimiento a perpetuidad.
Esta tabla proporciona a los fundadores y directores financieros una horquilla de valoración realista (escenario pesimista, base y optimista) fundamental para negociar con inversores institucionales o compradores corporativos.
A mano o con la plantilla
| Qué haces | A mano | Con esta plantilla |
|---|---|---|
| Método de valoración | Multiplicar el beneficio del año por una cifra arbitraria sin base técnica. | Metodología estándar internacional DCF empleada en banca de inversión. |
| Tasa de descuento de riesgo | Elegir un porcentaje de interés al azar según impresiones personales. | Cálculo riguroso del WACC ponderando capital propio, deuda fiscal y prima de riesgo. |
| Valor a perpetuidad | Ignorar los beneficios futuros de la empresa después del quinto año. | Fórmula de Gordon Shapiro que capitaliza los flujos estables a largo plazo. |
| Escenarios ante cambios | Rehacer todas las cuentas a mano si las ventas crecen dos puntos menos. | Tabla de sensibilidad que muestra el valor de la empresa en 25 escenarios distintos. |
Lo que esta plantilla no resuelve
- El resultado de la valoración es muy sensible a pequeños cambios en la tasa de descuento o crecimiento a perpetuidad.
- No sustituye a la auditoría contable previa (Due Diligence) ni al análisis cualitativo del equipo gestor.
- Para entidades bancarias o aseguradoras con balances regulados se deben emplear modelos específicos de dividendos descontados.
Estimado referencial. Los cálculos usan los porcentajes y reglas que tú escribes. Confirma tasas, plazos y requisitos con tu contador o con la autoridad de tu país: esta plantilla no es asesoría legal ni contable.
Lo que haríamos en tu lugar
Sé conservador con la tasa de crecimiento a perpetuidad (g). En valoración financiera profesional nunca debe superar la tasa de crecimiento estimada del PIB del país (habitualmente entre el 1.5% y el 2.5%).
Así se ve por dentro
Preguntas frecuentes
¿Cómo paso del Valor de Empresa (EV) al Valor del Capital (Equity)?
Al Valor de Empresa obtenido por el DCF se le debe sumar la tesorería o caja disponible y restarle la deuda financiera neta con bancos.
¿Sirve para empresas en fase inicial o startups sin beneficios?
Sí, pero en startups en fase temprana las proyecciones presentan mayor volatilidad y se suele exigir una tasa de descuento WACC más elevada para compensar el riesgo.
¿Qué valor de Beta debo usar en mi modelo?
Puedes consultar la beta desapalancada de tu sector industrial en bases de datos financieras públicas como las del profesor Damodaran de la Universidad de Nueva York.
Descárgala ahora
Gratis, sin registro y lista para usar en Excel.
Descargar con datos de ejemplo (.xlsx)Descargar versión vacía (.xlsx)
También te puede interesar
- plantillas de finanzas en ExcelPlantillas de finanzas en Excel: Colección de formatos listos para usar en el área de finanzas.