Calculadora de precio unitario y margen comercial en Excel
Calcula el precio de venta unitario óptimo para tus productos o servicios. Desglosa costes fijos, costes variables, punto de equilibrio y simula márgenes sobre coste (markup) y márgenes sobre venta.
Descargar con datos de ejemplo (.xlsx)Descargar versión vacía (.xlsx)
Archivos .xlsx sin macros · Excel 2010 o superior
Fijar los precios de venta mirando lo que cobra la competencia suele llevar a la ruina: si sus costes de estructura son menores o están liquidando stock por cierre, copiar sus tarifas puede hacer que vendas a pérdida sin darte cuenta. Calcular tu precio unitario sumando tus costes reales y margen garantiza que cada venta deje beneficio en caja.
¿Qué incluye?
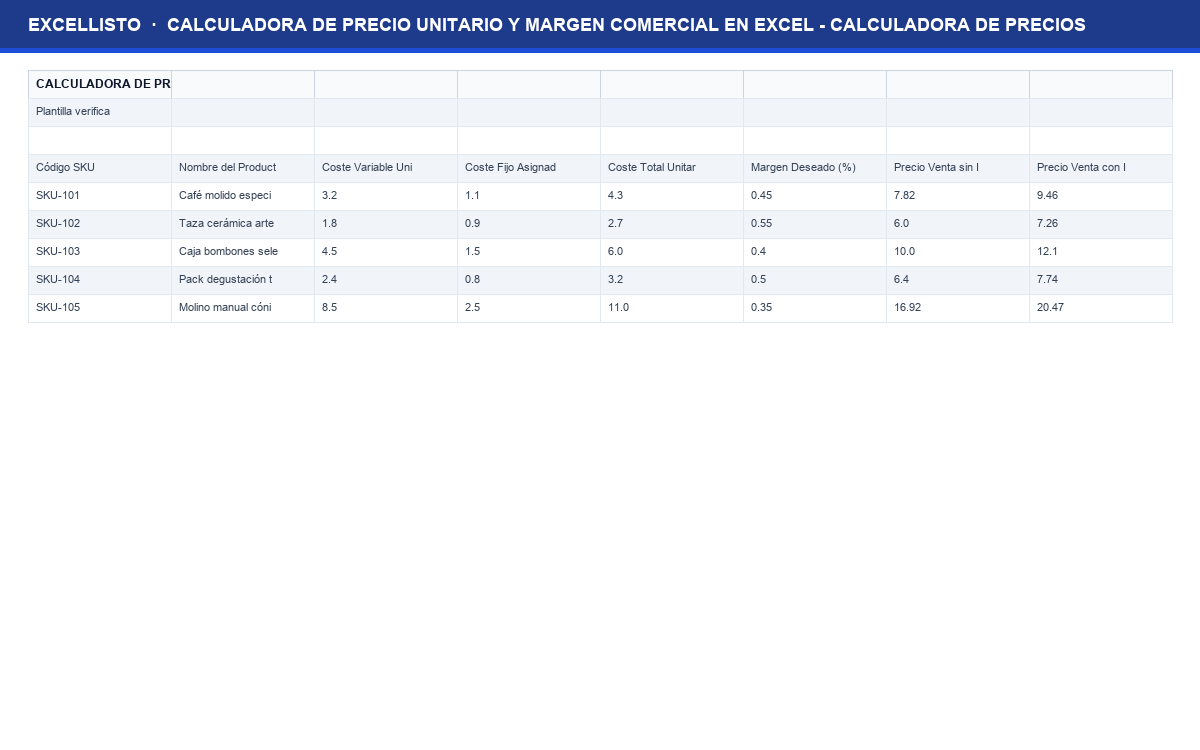
Calculadora de Precios
Hoja estructurada para calculadora de precios con columnas normalizadas y fórmulas automáticas.
Costes Fijos y Variables
Hoja estructurada para costes fijos y variables con columnas normalizadas y fórmulas automáticas.
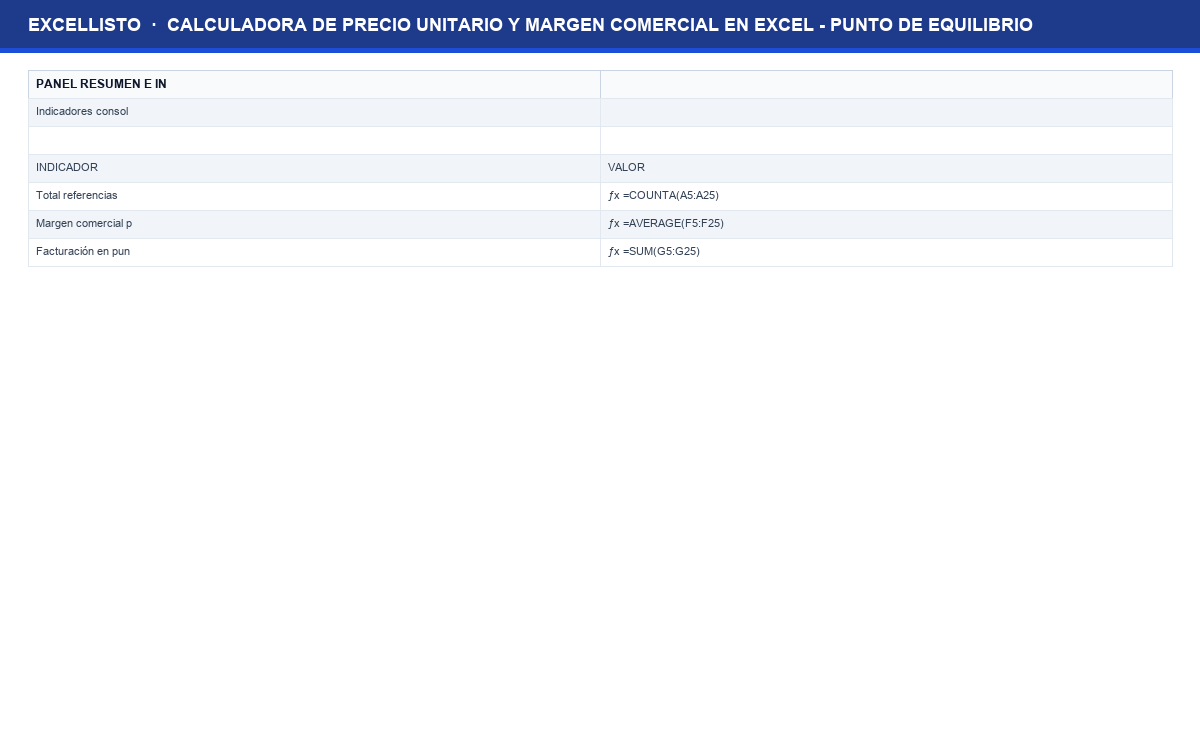
Punto de Equilibrio
Hoja estructurada para punto de equilibrio con columnas normalizadas y fórmulas automáticas.
Cómo usarla en 4 pasos
- Descarga el archivo .xlsx y ábrelo en tu programa de hojas de cálculo habitual.
- Revisa la hoja de catálogo o registro y personaliza los nombres, categorías y parámetros según tu operativa.
- Anota las existencias o partidas iniciales en las celdas habilitadas sin alterar las columnas con fórmulas.
- Registra las operaciones y consulta el panel de totales para monitorear el balance actualizado.
Para quién sirve
Profesionales, directores financieros, contables, inversores y autónomos que buscan control financiero riguroso sin software costoso.
Separación analítica de costes fijos y variables
El primer paso para fijar precios rentables consiste en distinguir con claridad la naturaleza de los costes del negocio: los costes variables son aquellos que aumentan directamente con cada unidad que produces o vendes (materia prima, envases, comisiones de venta a comerciales, portes unitarios).
Por otro lado, los costes fijos son aquellos que el negocio debe afrontar independientemente de que venda diez unidades o mil (alquiler de nave o tienda, seguros, cuotas de préstamos, salarios del personal fijo, suministros y asesoría legal).
La plantilla calcula la cuota de absorción de costes fijos por unidad dividiendo el gasto estructural entre el volumen de unidades que se prevé vender en el período, garantizando que el precio de venta cubra la totalidad de los gastos del negocio.
Fórmula del margen sobre ventas
Para ganar un 40% real sobre la venta de un artículo que cuesta 6 euros, debes dividir 6 entre (1 - 0.40) obteniendo 10 euros, no multiplicar por 1.40.
Precio de venta al público con impuestos
Aplica el tipo impositivo del IVA correspondiente a tu categoría de producto sobre el precio neto industrial.
- Coste unitario total
=CosteVariable + (CostesFijosTotales / UnidadesEstimadas)- Precio de venta con margen sobre venta
=CosteTotal / (1 - MargenDeseado)
Cálculo del punto de equilibrio y volumen mínimo de ventas
El punto de equilibrio (o umbral de rentabilidad) indica el volumen exacto de unidades físicas o facturación monetaria que la empresa debe comercializar para que sus ingresos totales igualen exactamente a sus costes totales, sin ganar ni perder un solo euro.
La hoja de cálculo divide los costes fijos totales entre el margen de contribución unitario (precio de venta menos coste variable unitario). A partir de esa unidad crítica, cada venta adicional genera beneficio neto puro para la cuenta de resultados de la empresa.
- Lista en la hoja de Costes tus gastos fijos mensuales y estima tu volumen habitual de ventas.
- Introduce en la tabla de productos el coste variable de adquisición o fabricación de cada referencia.
- Define el margen comercial porcentual que deseas obtener en cada línea de producto.
- Revisa el precio neto calculado y el precio de venta final con impuestos para el etiquetado en tienda.
Simulador de descuentos comerciales y promociones
Las promociones comerciales agresivas de rebajas o liquidaciones pueden vaciar las estanterías pero arruinar la rentabilidad del negocio si no se calculan con rigor. La plantilla incorpora un simulador de descuentos donde puedes evaluar el impacto de aplicar ofertas del tipo 2x1 o rebajas porcentuales.
El simulador calcula cuántas unidades adicionales estás obligado a vender para compensar la bajada de precio, ayudando a frenar promociones que destruyen el margen comercial de la empresa.
Revisión periódica de precios ante subidas de inflación
En períodos de incremento continuado en el coste de las materias primas o de la factura energética, mantener los precios de venta congelados reduce el margen comercial semana a semana hasta convertir productos estrella en artículos deficitarios.
Actualiza trimestralmente los costes variables en la plantilla para identificar de inmediato qué referencias requieren un ajuste de precio de tarifa para preservar la viabilidad económica de la compañía.
A mano o con la plantilla
| Qué haces | A mano | Con esta plantilla |
|---|---|---|
| Fijación de tarifas comerciales | Copiar a la competencia o redondear números según impresiones subjetivas. | Cálculo analítico celda por celda sumando insumos, mano de obra y estructura. |
| Conocimiento del punto de equilibrio | Vender sin saber a partir de qué día del mes se cubren los gastos fijos. | Cifra exacta de unidades mínimas a vender para no incurrir en pérdidas. |
| Gestión de descuentos y rebajas | Aplicar promociones agresivas del 20% que anulan todo el margen comercial. | Simulador que muestra el impacto de cada descuento antes de publicarlo. |
| Absorción de costes fijos | Olvidar prorratear el alquiler y la luz en el coste del producto. | Reparto estructurado de gastos indirectos entre el volumen de producción previsto. |
Lo que esta plantilla no resuelve
- No contempla modelos dinámicos de fijación de precios basados en inteligencia algorítmica de demanda en tiempo real (pricing dinámico tipo aerolíneas).
- Requiere revisar periódicamente los costes de compra de materias primas cuando los proveedores actualizan sus tarifas.
- Para retail masivo con decenas de miles de referencias se recomienda integración con el software de gestión comercial.
Lo que haríamos en tu lugar
No confundas margen con recargo. Si un producto te cuesta 10 euros y le sumas un recargo del 50%, lo vendes a 15 euros, pero tu margen sobre la venta es del 33.3%, no del 50%. Entender esta fórmula matemática protege tu rentabilidad en cada promoción.
Así se ve por dentro
Preguntas frecuentes
¿Qué diferencia hay entre Markup y Margin?
El Markup (recargo) calcula el porcentaje sobre el coste de compra, mientras que el Margin (margen) calcula el porcentaje sobre el precio final de venta al cliente.
¿Cómo imputo la mano de obra en productos manufacturados?
Calcula el tiempo en minutos que el operario tarda en montar o elaborar la pieza y multiplícalo por el coste de la hora de trabajo para sumarlo como coste variable.
¿Sirve para empresas de servicios profesionales?
Sí, sustituyendo el coste variable de materiales por el tiempo dedicado por hora y los costes fijos de oficina y software.
Descárgala ahora
Gratis, sin registro y lista para usar en Excel.
Descargar con datos de ejemplo (.xlsx)Descargar versión vacía (.xlsx)
También te puede interesar
- plantillas de finanzas en ExcelPlantillas de finanzas en Excel: Colección de formatos listos para usar en el área de finanzas.