Libro mayor contable en Excel con cuentas T
Lleva el registro sistemático de tus cuentas contables bajo la clásica estructura de cuentas T. Centraliza los cargos del Debe y los abonos del Haber, calcula los saldos deudores o acreedores y prepara el balance de sumas y saldos.
Descargar con datos de ejemplo (.xlsx)Descargar versión vacía (.xlsx)
Archivos .xlsx sin macros · Excel 2010 o superior
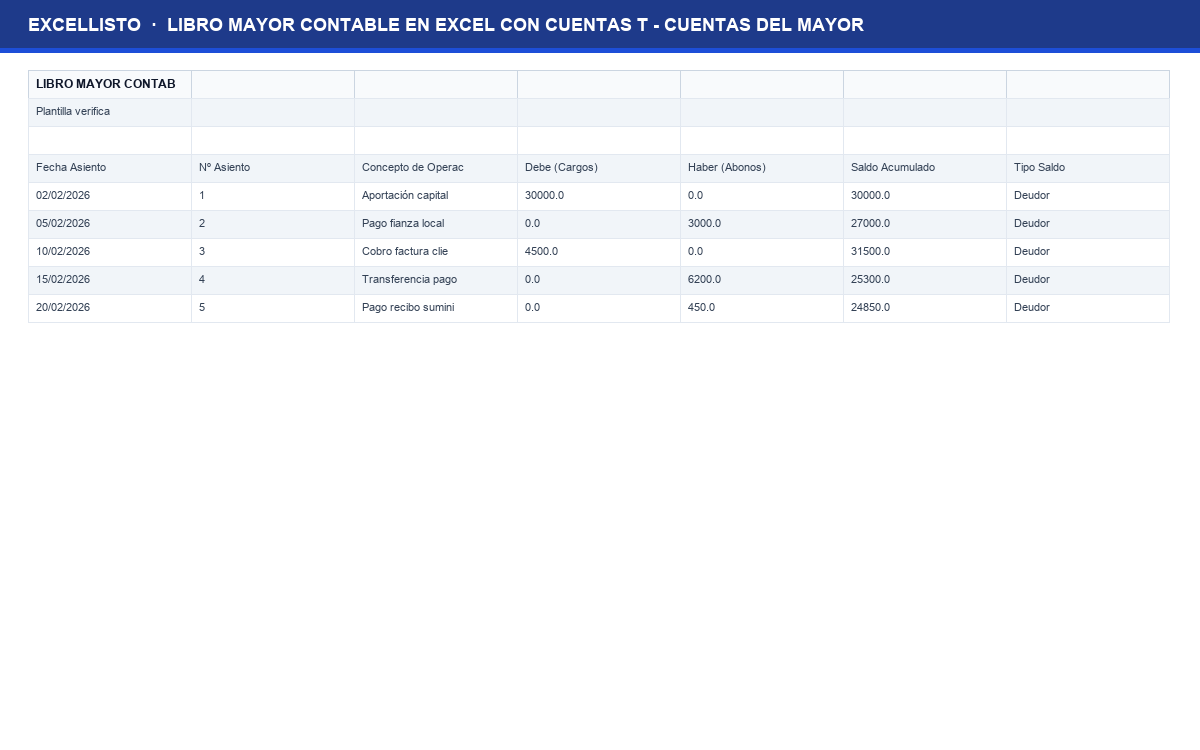
Anotar asientos en el libro diario sin pasarlos al libro mayor hace que sea imposible saber cuánto dinero tienes en el banco o cuánto debes a un proveedor concreto sin sumar facturas una por una con la calculadora. El libro mayor organiza los movimientos cuenta por cuenta, mostrando el saldo exacto en cualquier fecha.
¿Qué incluye?
Cuentas del Mayor
Hoja estructurada para cuentas del mayor con columnas normalizadas y fórmulas automáticas.
Balance Sumas y Saldos
Hoja estructurada para balance sumas y saldos con columnas normalizadas y fórmulas automáticas.
Plan de Cuentas
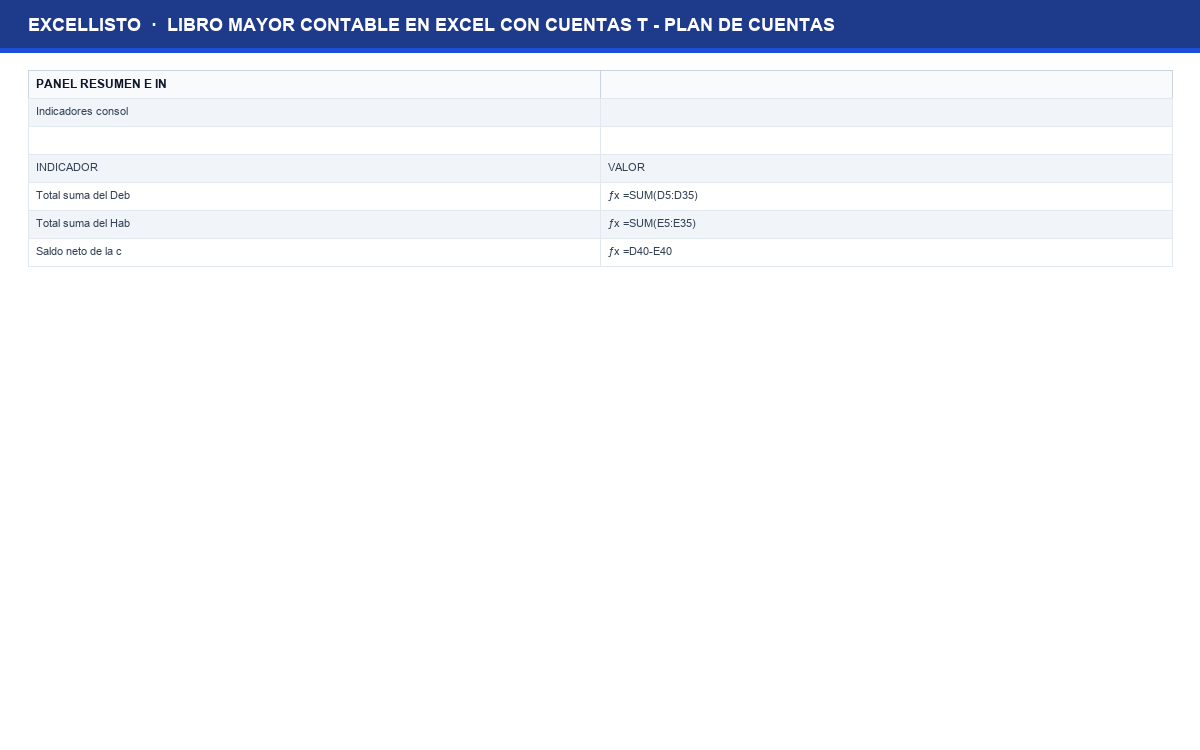
Hoja estructurada para plan de cuentas con columnas normalizadas y fórmulas automáticas.
Cómo usarla en 4 pasos
- Descarga el archivo .xlsx y ábrelo en tu programa de hojas de cálculo habitual.
- Revisa la hoja de catálogo o registro y personaliza los nombres, categorías y parámetros según tu operativa.
- Anota las existencias o partidas iniciales en las celdas habilitadas sin alterar las columnas con fórmulas.
- Registra las operaciones y consulta el panel de totales para monitorear el balance actualizado.
Para quién sirve
Profesionales, directores financieros, contables, inversores y autónomos que buscan control financiero riguroso sin software costoso.
Función contable del libro mayor y la estructura de cuentas T
Si el libro diario registra las operaciones de la empresa en estricto orden cronológico día a día, el libro mayor clasifica esas mismas operaciones de forma temática por cuentas contables (bancos, clientes, proveedores, ventas, sueldos).
La representación gráfica tradicional de la cuenta T divide el espacio en dos áreas: la parte izquierda corresponde al Debe, donde se anotan los aumentos de activo y disminuciones de pasivo; la parte derecha corresponde al Haber, donde se registran los aumentos de pasivo, patrimonio y beneficios.
La plantilla calcula la diferencia entre la suma del Debe y la suma del Haber en cada apunte, determinando si la cuenta mantiene saldo deudor (típico de cuentas de activo y gastos) o saldo acreedor (típico de pasivos, fondos propios e ingresos).
Cuentas saldadas o con saldo cero
Cuando la suma del Debe es exactamente igual a la del Haber, la cuenta se considera saldada y no figura con saldo vivo en el balance.
Correlación con el libro diario
Consigna siempre el número de asiento original para poder contrastar cualquier movimiento dudoso con el comprobante físico.
- Suma total de cargos
=SUM(D5:D30)- Saldo neto de la cuenta
=IF(SUM(D5:D30)>=SUM(E5:E30),SUM(D5:D30)-SUM(E5:E30),SUM(E5:E30)-SUM(D5:D30))
Balance de comprobación de sumas y saldos
El balance de sumas y saldos es el instrumento de control interno que verifica periódicamente la exactitud de los registros contables antes de proceder al cierre del ejercicio.
La plantilla consolida en una sola tabla la suma del Debe y del Haber de cada cuenta del mayor. Aplica la doble comprobación contable fundamental: la suma total del Debe debe ser idéntica a la suma del Haber, y la suma de saldos deudores debe coincidir al céntimo con la suma de saldos acreedores.
- Selecciona el código y nombre de la cuenta contable en el encabezado de la ficha del mayor.
- Pasa los cargos y abonos procedentes del libro diario con su fecha, número de asiento y concepto.
- Comprueba que el saldo deudor o acreedor se actualice automáticamente en cada renglón.
- Revisa el Balance de Sumas y Saldos para asegurar que la casilla de diferencia marque cero.
Codificación normalizada según el plan general de contabilidad
Para facilitar la elaboración posterior de los balances oficiales, el libro mayor sigue la codificación decimal estandarizada del plan contable oficial: Grupo 1 (Financiación básica), Grupo 2 (Inmovilizado), Grupo 3 (Existencias), Grupo 4 (Acreedores y deudores comerciales), Grupo 5 (Cuentas financieras), Grupo 6 (Compras y gastos) y Grupo 7 (Ventas e ingresos).
Esta jerarquía de tres y cuatro dígitos permite agregar cuentas auxiliares en cuentas principales homogéneas con total comodidad.
Proceso de regularización y cierre contable del ejercicio
Al finalizar el ejercicio fiscal, el contable procede al proceso de regularización: las cuentas de gastos e ingresos (grupos 6 y 7) se saldan contra la cuenta de pérdidas y ganancias para determinar el resultado neto del año.
Una vez obtenido el beneficio o pérdida, las cuentas de balance restantes se saldan mediante el asiento de cierre, quedando todas las cuentas del mayor preparadas con saldo cero para abrir el nuevo ejercicio mercantil.
A mano o con la plantilla
| Qué haces | A mano | Con esta plantilla |
|---|---|---|
| Conocimiento de saldos por cuenta | Revisar cientos de hojas del libro diario para sumar movimientos dispersos. | Ficha individual por cuenta con todos sus movimientos y saldo vivo al instante. |
| Equilibrio contable | Arrastrar errores de partida doble que descuadran el balance a fin de año. | Balance de sumas y saldos con comprobación matemática automática. |
| Trazabilidad de operaciones | No saber de qué asiento procede una cifra anotada en una cuenta. | Columna de número de asiento correlativo para contrastar con el libro diario. |
| Cierre contable del ejercicio | Tardar semanas en liquidar y cerrar cuentas a final de año. | Saldado automático de cuentas para facilitar los asientos de regularización y cierre. |
Lo que esta plantilla no resuelve
- No sustituye a los libros oficiales legalizados en el registro mercantil exigidos por la legislación societaria para grandes corporaciones.
- Requiere traspasar los asientos del libro diario de forma manual o mediante fórmulas de enlace.
- Para empresas con miles de asientos diarios se aconseja software contable profesional con enlace bancario.
Estimado referencial. Los cálculos usan los porcentajes y reglas que tú escribes. Confirma tasas, plazos y requisitos con tu contador o con la autoridad de tu país: esta plantilla no es asesoría legal ni contable.
Lo que haríamos en tu lugar
Nunca dejes un asiento a medias. Si cargas en el Debe de una cuenta del mayor, debes registrar inmediatamente el abono correspondiente en el Haber de la contrapartida para que el balance de sumas y saldos mantenga el principio de partida doble.
Así se ve por dentro
Preguntas frecuentes
¿Qué ocurre si una cuenta de activo arroja saldo acreedor?
Un saldo acreedor en una cuenta de activo (como la cuenta bancaria) indica una anomalía contable o un descubierto bancario que debe reclasificarse como deuda a corto plazo.
¿Puedo crear fichas de mayor para clientes individuales?
Sí, duplicando la pestaña puedes llevar subcuentas independientes para cada cliente (ejemplo: 430.001, 430.002) para un control individual de pagos.
¿Cómo protege el archivo contra fórmulas borradas?
Las columnas de saldos acumulados están bloqueadas y formateadas para calcularse solas sin necesidad de que el usuario escriba fórmulas a mano.
Descárgala ahora
Gratis, sin registro y lista para usar en Excel.
Descargar con datos de ejemplo (.xlsx)Descargar versión vacía (.xlsx)
También te puede interesar
- plantillas de finanzas en ExcelPlantillas de finanzas en Excel: Formatos profesionales para balances, presupuestos y control contable.
- libro diario en ExcelLibro diario en Excel: Registro contable por partida doble con asientos deudores y acreedores.